



Долги растут – платить нечем: Как списать задолженности в 2026 году
Долги растут, коллекторы звонят, платить нечем. Банкротство кажется выходом, но многие боятся: а вдруг заберут квартиру или это навсегда испортит жизнь? Разбираем, как работает процедура в 2026 году, кому она подходит и о каких подводных камнях стоит знать заранее.
За последние пять лет количество процедур банкротства граждан выросло в разы: с 120 тысяч в 2020 году до 500 тысяч в 2025-м. Только за первое полугодие 2026 года – более 300 тысяч новых дел. Всё больше людей используют этот инструмент, чтобы выбраться из долговой ямы.
Что такое банкротство? Это законный способ списать долги, которые вы не можете погасить. Регулируется законом № 127-ФЗ. Есть два пути: внесудебное через МФЦ и судебное через арбитражный суд.
Что изменилось в 2026 году
С 9 января деньги на вознаграждение финансовому управляющему нужно вносить на депозит суда – между датой принятия заявления и заседанием по проверке его обоснованности.
С 3 апреля, если у банкрота продают единственное жильё в ипотеке, деньги делят так: сначала вычитают расходы на торги и охрану квартиры. Затем большая часть суммы идёт банку-залогодержателю (но не больше его требований по ипотеке). Часть распределяется между кредиторам первой-второй очереди (т. е. если у будущего банкрота есть долги по алиментам или за причинённый ущерб, они не списываются, а погашаются) и самим должником (но не больше его первоначального взноса и уже выплаченных по ипотеке денег). Если банку всё ещё должны – остаток уходит ему. Что осталось после расчётов – возвращают должнику.
 За последние пять лет количество процедур банкротства граждан выросло в разы Коллаж Царьграда
Кому подходит и в чём отличия
Банкротство бывает двух видов и условия различаются.
Внесудебное (проводится через МФЦ):
- долг от 25 000 до 1 000 000 рублей;
- нет имущества, которое можно продать для погашения долгов (единственное жильё);
- исполнительное производство закрыто – приставы не нашли имущества или исполнительное производство длится больше 7 лет. Для пенсионеров и получателей детских пособий – если производство длится больше года.
Судебное:
- долг больше 500 000 рублей, просрочка больше 3 месяцев. Здесь подача заявления – не право, а обязанность;
- не зависит от наличия имущества.
Что нельзя делать перед банкротством
Главное правило: не пытайтесь спрятать имущество.
Что точно вызовет вопросы:
- переоформили квартиру, машину или другое имущество на родственников или знакомых;
- продали что-то заметно дешевле реальной стоимости и не можете обосновать почему;
- досрочно закрыли долг перед одним кредитором, а перед другими – нет;
- сняли крупную сумму наличными незадолго до подачи заявления;
- набрали новых кредитов, хотя уже понимали, что платить не сможете;
- развелись, чтобы вывести имущество из конкурсной массы.
Финансовый управляющий может оспорить неоднозначные сделки за последние 3 года. А суд расценит это как недобросовестность и может вообще отказать в списании долгов.
Какие долги спишут, а какие – нет
Спишут: кредиты, займы, проценты, штрафы, пени, долги перед банками и МФО.
Не спишут: алименты, возмещение вреда здоровью, моральный вред, субсидиарную ответственность, долги по зарплате, обязательства, возникшие после банкротства.
Если суд увидит, что вы скрывали имущество или предоставляли недостоверные сведения, долги могут не списать.
 Попытки скрыть доход или спрятать имущество могут сыграть против вас. Коллаж Царьграда
Что будет с имуществом
Оставят: единственное жильё (но тут есть несколько исключений, например, квартира в ипотеке или превышает разумные потребности), предметы первой необходимости, личные вещи, инструменты для работы до 10 000 рублей, деньги на проживание.
Заберут: второе жильё, машину (если она не является инструментом заработка – например, вы курьер или таксист), дорогую технику или её излишки (два телевизора, дорогой игровой компьютер и тому подобное), ценные бумаги, доли в бизнесе.
Если у вас нет своего имущества – банкротство проходит проще. Всё, что вам не принадлежит, не тронут: вещи в съёмной квартире – собственность арендодателя, мебель и техника родственников, если живёте в их квартире. Сохраняйте договор аренды, свидетельства о собственности родственников, чеки. Если имущества нет вообще – вам подходит внесудебное банкротство через МФЦ: бесплатно, 6 месяцев, без суда.
Как проходит процедура и сколько стоит
Внесудебное (МФЦ):
- подаёте заявление лично, с полным списком кредиторов;
- через 6 месяцев долги списываются.
Процедура бесплатная. Но если вы не уверены в своих силах или боитесь ошибок, можно обратиться за помощью к юристу. Сопровождение внесудебного банкротства стоит около 25 000 рублей – обычно это консультация, проверка документов и помощь в составлении списка кредиторов.
Судебное:
- подаёте заявление в арбитражный суд;
- назначается финансовый управляющий;
- назначается либо реструктуризация, либо реализация имущества.
Госпошлины нет. Но нужно оплатить услуги финансового управляющего (25 000 рублей + проценты), юристов (50 000 – 150 000 рублей), публикации и почтовые расходы (около 15 000 рублей). В итоге получится до 200 000 рублей. Оплата услуг управляющего нужно внести на депозит арбитражного суда в период между датой принятия заявления и заседанием по проверке его обоснованности. Средняя продолжительность банкротства от 9 до 14 месяцев, иногда может продлеваться.
Что происходит во время банкротства?
В этот период под контроль попадают все ваши доходы: зарплата, пенсия, подработки, переводы на карту, арендные платежи (если вы сдаёте квартиру). Управляющий открывает счёт, куда поступают эти деньги, и выделяет вам прожиточный минимум на вас и иждивенцев. Остальное идёт на расчёты с кредиторами. Не забирают только алименты, возмещение вреда здоровью, социальные пособия и маткапитал. Если скрываете доходы – их взыщут, а долги могут не списать.
Также во время процедуры суд может ограничить право выезжать за границу.
Что будет после: кредитная история и ограничения
В течение 5 лет после банкротства при получении кредита вы обязаны сообщать, что были признаны банкротом. Банк и сам сможет найти эту запись в кредитной истории, но попытка целенаправленно сокрыть этот факт может быть расценена как мошенничество. В этот период запись о банкротстве, скорее всего, повлияет на решение банка в одобрении кредита, но и после 5 лет могут отказать, если посчитают риск высоким.
Помимо кредитной истории, после банкротства действуют и другие ограничения. В течение 5 лет нельзя быть руководителем юридического лица, управляющей компании, ломбарда. 10 лет – нельзя руководить банком, 5 лет – МФО, НПФ, страховыми компаниями. Но работать по найму, открывать ИП и быть учредителем можно.
Повторно подать на банкротство можно через 5–10 лет в зависимости от того, какой была процедура банкротства и как быстро завершилась.
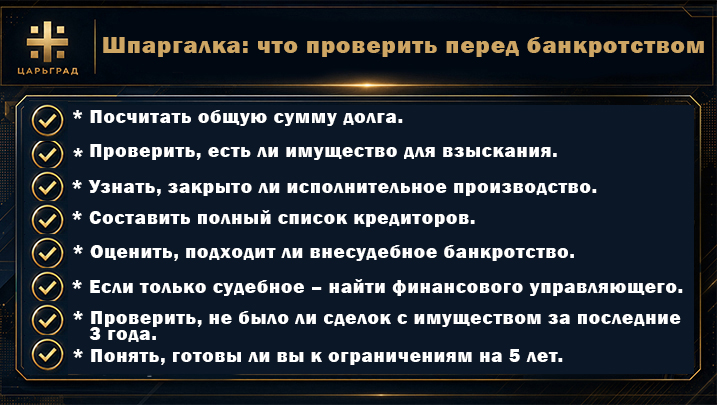 Инфографика Царьграда
Что в итоге
Банкротство – это не волшебная таблетка, но и не клеймо на всю жизнь. Это законный инструмент, который помогает начать с нуля. Но у него есть цена: потеря имущества, испорченная кредитная история, ограничения на профессии. Прежде чем подавать заявление, стоит взвесить всё и проконсультироваться с юристом.
А вы сталкивались с долгами, которые не могли платить? Рассматривали ли банкротство как выход? Расскажите в комментариях.