

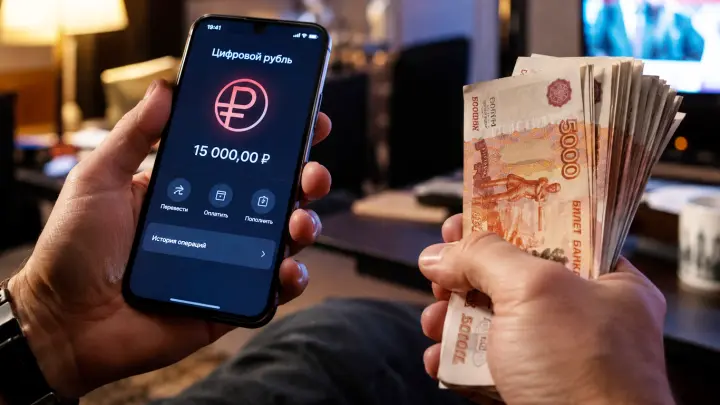


Пенсии и пособия переведут в цифровые рубли? Вся правда о новой валюте
Цифровой рубль обсуждают уже несколько лет. Одни считают его удобным и безопасным. Другие – инструментом контроля. Разбираемся, что известно на сентябрь 2026 года, и говорим с экспертом о том, что пугает людей больше всего.
Цифровой рубль – это третья форма отечественной валюты наряду с наличными и безналичными деньгами. Его выпускает Банк России. Хранится он не в банке, а на платформе цифрового рубля, которую ведёт ЦБ.
Цифровой рубль – не первый такой проект в мире. Цифровые валюты центральных банков уже запущены или тестируются в Китае, Швеции, Нигерии, на Багамах, в Индии и других странах. Евросоюз разрабатывает цифровой евро. Россия идёт в этом же направлении, но со своими особенностями.
Пилотно цифровой рубль запустили в 2023 году. В эксперименте участвовали 13 банков и ограниченный круг клиентов. В 2024-м пилот расширили – подключилось больше банков и торговых точек. В 2025-м началось массовое тестирование: тысячи граждан и сотни компаний.
В 2026 году внедрение продолжается. Особенность этого этапа – тестирование офлайн-платежей и смарт-контрактов. Массовое внедрение пока не планируется.
Как это устроено
Пользователь – физлицо или компания – может создать цифровой кошелёк на платформе ЦБ. Пополнить его можно через банк, где у вас есть счёт. Переводы между гражданами бесплатные. Для бизнеса – 0,3% от суммы платежа, но не более 1500 рублей. Переводить можно без интернета – пока это работает в тестовом режиме. Есть отличие от обычных переводов: банки не видят данные о транзакциях – их видит только Центробанк. Биометрия для использования цифрового рубля необязательна – способы подтверждения могут быть разными.
Что доступно физическим лицам
Можно открыть кошелёк через приложение банка-участника. Пополнить его и вывести деньги обратно на счёт. Переводить другим людям, платить за товары и услуги и получать зарплату.
Что пока недоступно: вклады, проценты на остаток, кредиты, повсеместное использование.
 Коллаж Царьграда
Что доступно бизнесу
Можно принимать оплату через QR-код или терминал. Платить поставщикам. Выплачивать зарплату сотрудникам, но только с их согласия. Использовать смарт-контракты – программируемые платежи, когда деньги списываются только при выполнении условия. Пока это тестируется.
Что пока недоступно: налоговые платежи и кредиты.
Что говорят эксперты?
Павел Самиев – предприниматель, экономист – подробно разобрал популярные вопросы и опасения пользователей соцсетей.
– Может ли работодатель принудительно перевести нас на цифровой рубль?
– В ряде случаев это могут рекомендовать, особенно в государственных организациях, которые входят в периметр, где цифровой рубль крайне рекомендуем для осуществления операций. Но принуждать нельзя. У человека всегда остаётся выбор получать зарплату в обычной форме – на карту или зарплатный счёт. Даже если организация государственная и цифровой рубль там рекомендован, принуждать человека получать зарплату именно цифровым рублём нельзя.
При этом в некоторых случаях, например получение каких-то грантов, пособий, каких-то ещё выплат такого характера, не зарплаты или иного дохода, а именно социальных выплат – очень вероятно, что форма цифрового рубля в итоге станет необходимой. Такое может быть. Но это именно в специальных случаях, именно для каких-то специальных выплат. Поэтому за зарплату я бы здесь никак не беспокоился.
– Будет ли принудительный отказ от наличных и безналичных денег в перспективе? В Сети люди выражают беспокойство, что их вклады могут без согласия конвертировать в цифровой рубль. Возможно ли это?
– Принудительного перехода всех платежей, транзакций и отмены наличных или других форм денег – безналичных и так далее – точно не предвидится, этого не может случиться. То есть замены цифровым рублём принудительно на 100% не произойдёт.
Понятно, что плюсы и минусы есть у любой формы, и у цифрового рубля есть свои плюсы и минусы по сравнению с другими формами как оплаты, так и хранения денег, и принудительно перейти на какую-то одну форму, отменив остальные, – такого точно не должно быть.
Конвертации депозитов в цифровой рубль точно не будет, это тоже абсолютно не имеет никакого смысла ни для кого.
– Цифровой рубль – это программируемые деньги. Значит ли это, что государство будет видеть каждую мою трату и сможет её заблокировать?
– По поводу того, что государство видит все эти транзакции и может что-то заблокировать: здесь такая история, что Финмониторинг и, соответственно, Центральный банк как регулятор в том числе расчётов, платежей и всех транзакций, ну и банки как операторы, соответственно, всех таких платежей, естественно, могут и сейчас блокировать определённые операции, если они кажутся подозрительными, или мошенническими, или имеющими цели, которые указаны прямо, например, в №115-ФЗ. Это закон об отмывании, финансировании терроризма, легализации преступных доходов и так далее. Понятно, что если есть подозрение на такое, то операции блокируются сейчас, неважно, в какой форме они производятся.
У нас заберут "наличку"? Что такое цифровой рубль: Плюсы и минусы, кому это выгодно
От того, что это будет цифровой рубль, ничего не меняется в этом плане. Каких-то специальных условий именно осуществления транзакций в цифровом рубле, чтобы это было проще заблокировать, конечно, нет, поэтому здесь тоже бояться нечего.
– Кому выгоден переход на цифровой рубль: государству, банкам или физическим лицам? Как цифровой рубль повлияет на бизнес?
– По поводу выгоды и расходов. Тарифы для юридических лиц, соответственно, там есть. С точки зрения использования и в плане осуществления платежей это будет дешевле, чем текущие тарифы расчётно-кассового обслуживания и платёжные тарифы, которые предлагают банки при оплате в безналичной форме. То есть в целом это для бизнеса в каком-то смысле становится более выгодным, чем то, что сейчас традиционно применяется.
То есть если вопрос стоит так: "Для кого это более выгодно: для банков, для физических лиц или для бизнеса?" – прежде всего для бизнеса.
– Можно ли расценить цифровой рубль как способ контроля всех операций по криптовалюте для граждан России?
– Я так скажу: криптовалюты и цифровой рубль – это совершенно две разные сферы, абсолютно. Взаимосвязь только через то, что технологически есть определённые сходства, где-то – элементы. Но цифровой рубль – это вообще не криптовалюта, и регулирование оборота криптовалют никакого отношения к внедрению цифрового рубля не имеет. Это параллельные процессы, это совершенно разные вещи. Здесь никакой взаимосвязи нет.
– Поможет ли цифровой рубль защитить людей от мошенников?
– Что касается защиты от мошенничества, то у операции с цифровым рублём действительно есть определённое преимущество – не с точки зрения даже защиты, а с точки зрения отслеживания операций и возможностей подсвечивания всего пути рубля. Если это цифровой рубль, вся цепочка платежей будет понятна по контрагентам – и в конечном счёте можно выявить всех тех, кто в этой цепочке.
Например, если кто-то совершает противоправные действия, то всё это выявляется и отслеживается проще, чем при осуществлении транзакций обычным путём (безналичными). Потому что дропперство и вся эта история здесь гораздо более явно выявляется и быстрее можно будет заблокировать или наказать тех, кто участвует в этой цепочке.
 У операции с цифровым рублём есть определённое преимущество – защита от мошенничества. Фото: Sirikuan07/Shutterstuck
Поэтому да, и мошенничество, и всякие "серые" операции пресекаются здесь гораздо проще.
– Сейчас на фоне переживаний из-за такого глобального нововведения появилось большое количество конспирологических теорий. Одна из них: цифровой рубль – это путь к тотальному контролю и социальному рейтингу. В чём суть: деньги становятся умными. Если вы ведёте "неправильный" образ жизни – ваши цифровые рубли могут заблокировать или ограничить в использовании. Это подаётся как "борьба с мошенничеством" или "защита от нецелевых расходов".
Вопрос. Есть ли в российском законе о цифровом рубле "закладки", которые позволят это сделать? Как вы считаете, станет ли цифровой рубль инструментом тотального контроля и управления тратами людей?
– Я бы сказал так: здесь обычно рассказывают про то, что будет больший контроль, – особенно про то, что человек, который пользуется цифровым рублём, находится под постоянным контролем не только с точки зрения операций, но и в принципе образа жизни.
Но это никак не отличается от того, как отслеживаются просто транзакции в безналичной форме. Потому что банки и так прекрасно видят всю структуру поступлений, платежей и трат. И ничего нового цифровой рубль в этой части контроля не даёт, кроме отслеживания цепочки. То есть это немного другая сторона: можно в случае нецелевого использования цифровых рублей или какой-то мошеннической цепочки, которая возникает, это отследить и как-то с этим работать, пресечь это. В остальном ничего нового это не привносит – каких-то прямо принципиальных новаций в плане контроля это не даёт и, конечно, не влечёт к дополнительным ограничениям прав и свобод.
Что важно понимать
- Использование цифрового рубля – дело добровольное. Никто не может заставить его применять.
- Это не замена наличных. Наличные остаются.
- Зарплата цифровыми рублями – только с согласия работника или служащего. По Трудовому кодексу форма оплаты меняется только по соглашению сторон.
- Вклады не предусмотрены. Это платёжное средство, а не сберегательное.
- Биометрия необязательна. Способы подтверждения могут быть разными.
- Данные о транзакциях видит ЦБ, банки – нет. Это отличается от обычных переводов.
Что с того? Плюсы и минусы
Цифровой рубль – это не революция, а ещё один инструмент. Он не отменяет наличные и не заменяет безналичные деньги. Он просто добавляет третью форму – для тех, кому это удобно или нужно. Давайте разберёмся, кому он подойдёт, а кому – не очень.
Плюсы:
Ø бесплатные переводы;
Ø один кошелёк для всех банков;
Ø безопасность;
Ø скоро – оплата без интернета.
Минусы:
– не для сбережений;
– лимит на пополнение;
– пока не везде принимают.
Транзакции фиксируются, данные о движении средств становятся прозрачнее. Для кого-то это плюс – например, при расчётах по договору. А для кого-то – минус, если важно сохранить приватность.
Кому подойдёт
Тем, кто часто переводит деньги родным и не хочет платить комиссию.
Тем, кто хочет попробовать новое.
Тем, кто участвует в пилоте и хочет разобраться, как это работает на практике.
Кому не подойдёт
Тем, кто хранит сбережения на вкладах и хочет получать проценты.
Тем, кто не хочет разбираться в новой системе.
Тем, кто живёт в регионе, где пилот ещё не запущен.
Проще говоря, если интересно – попробуйте. Если нет – никто не заставляет. Это добровольно. А со временем станет понятнее, насколько цифровой рубль удобен именно вам.
А вы бы пользовались цифровым рублём? Или предпочитаете наличные и карты? Расскажите в комментариях.